经营差异诊断专家
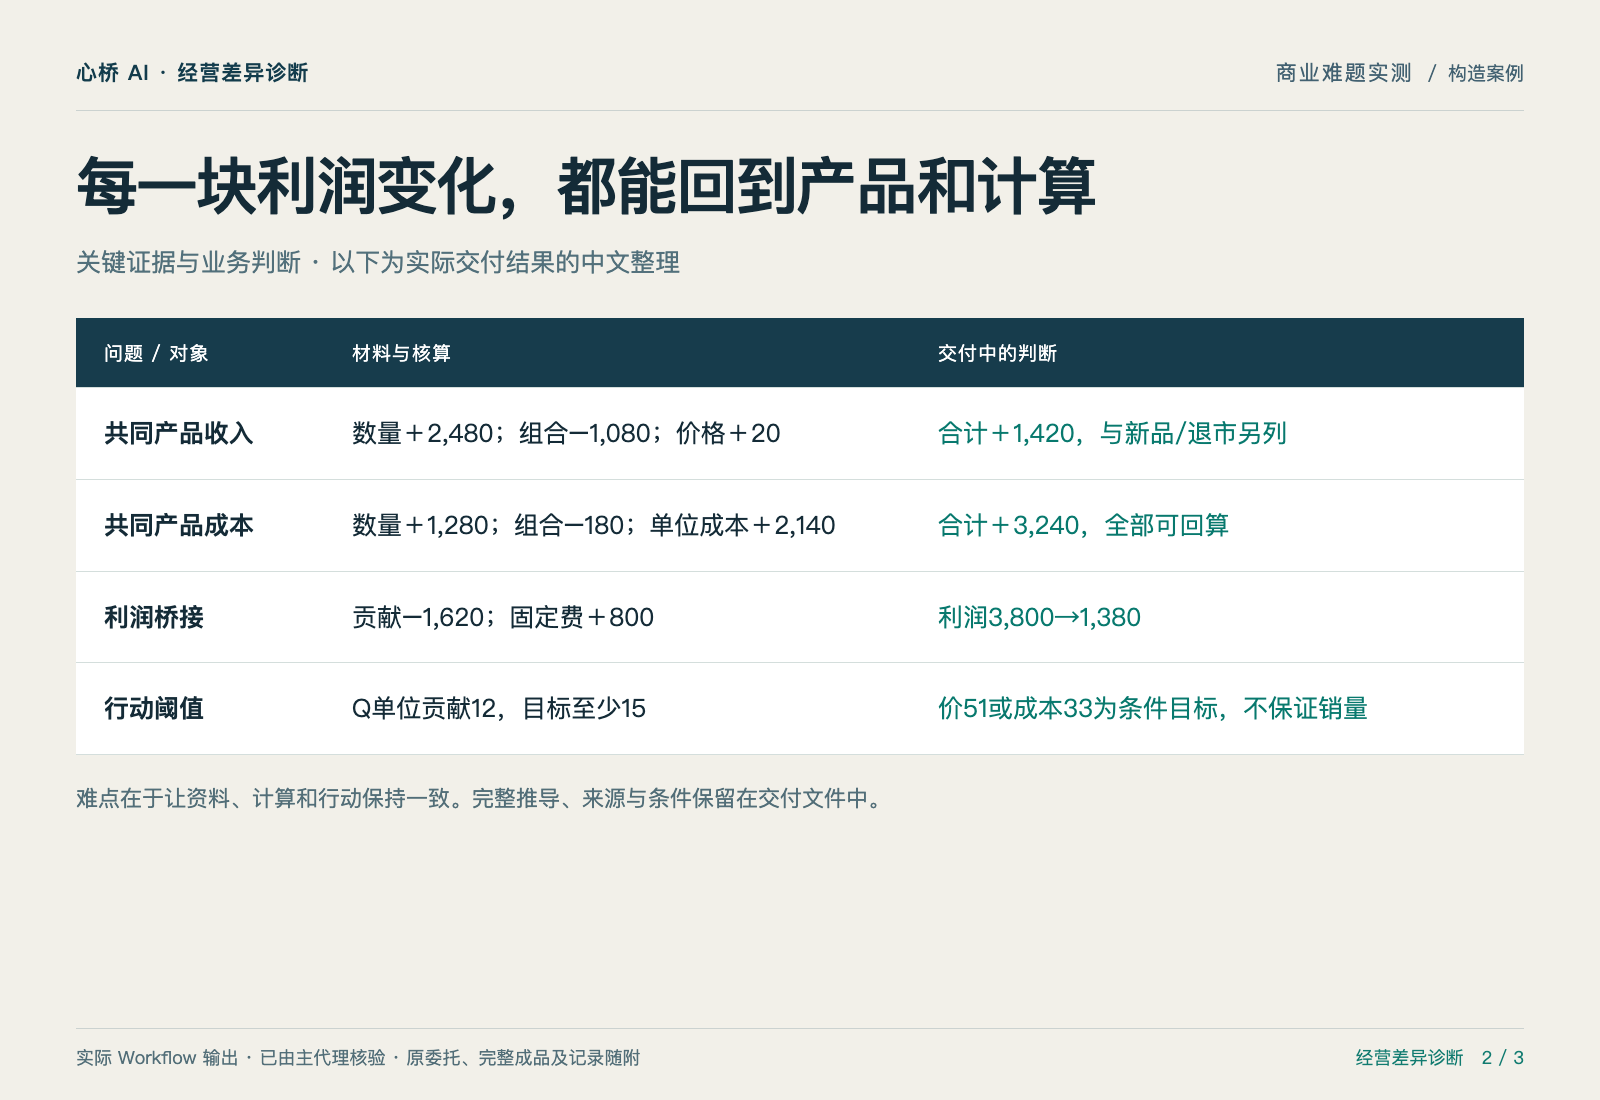
每一块利润变化,都能回到产品和计算
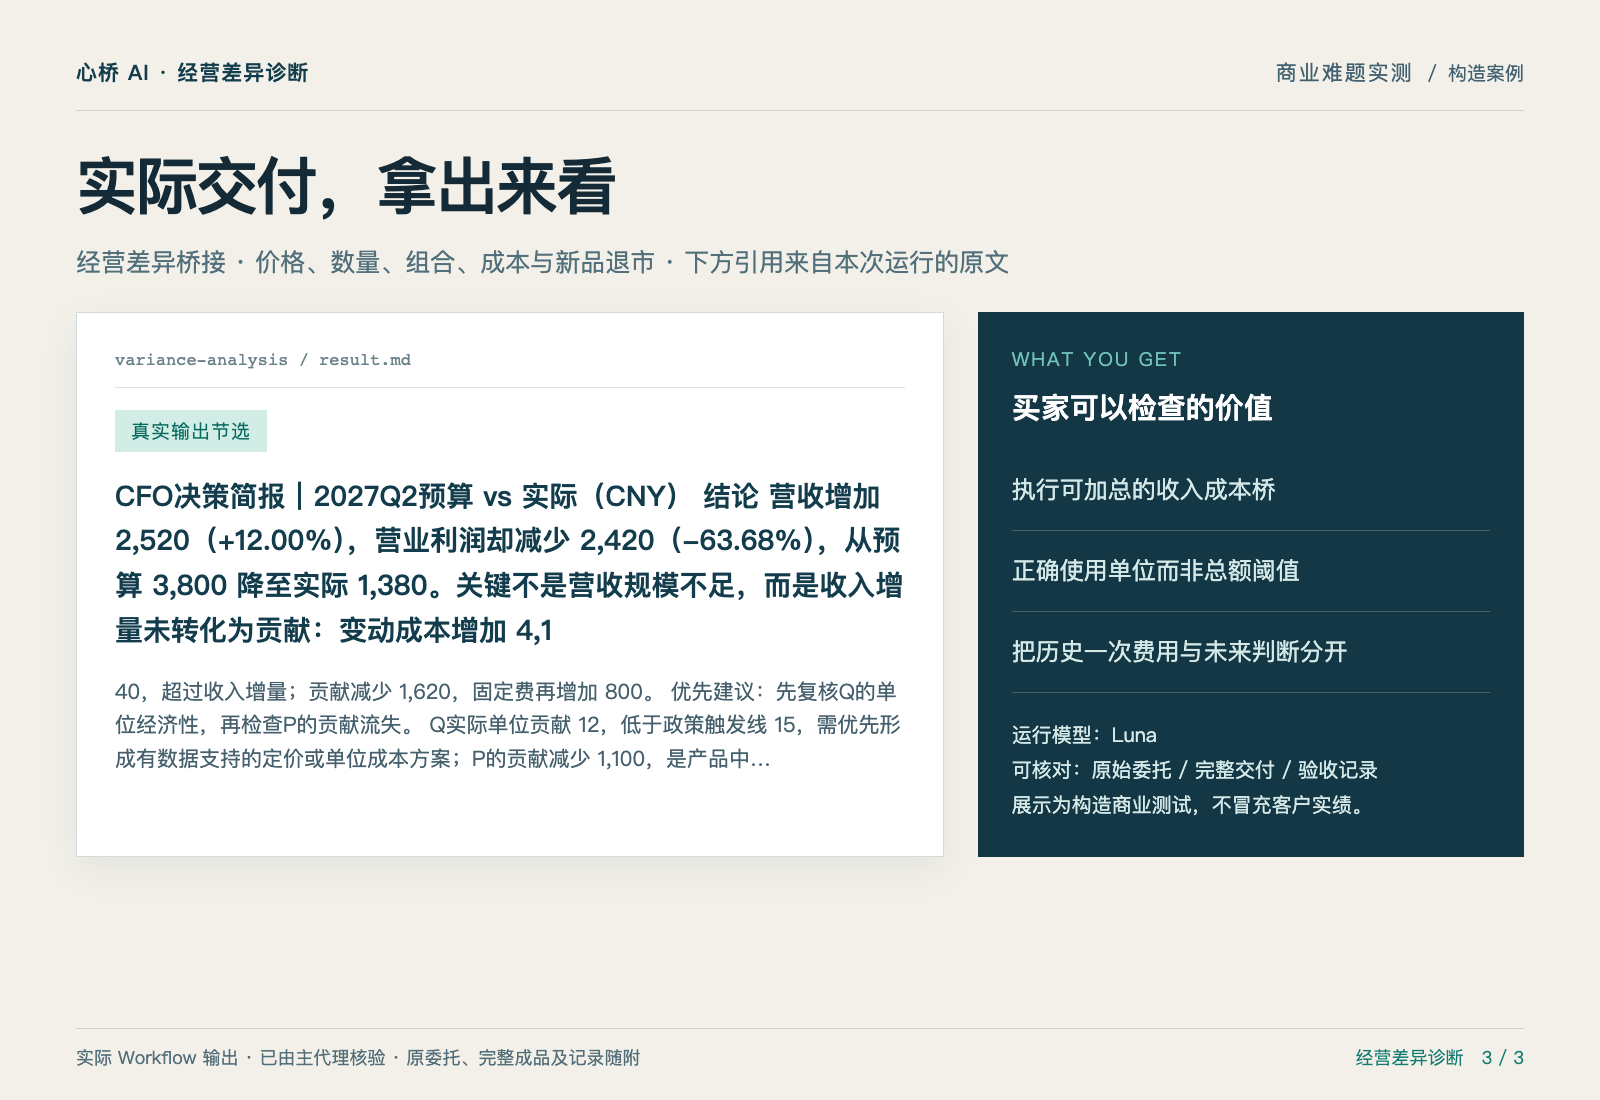
完整成果已按原始委托核对,三张展示图与下方交付文件对应。
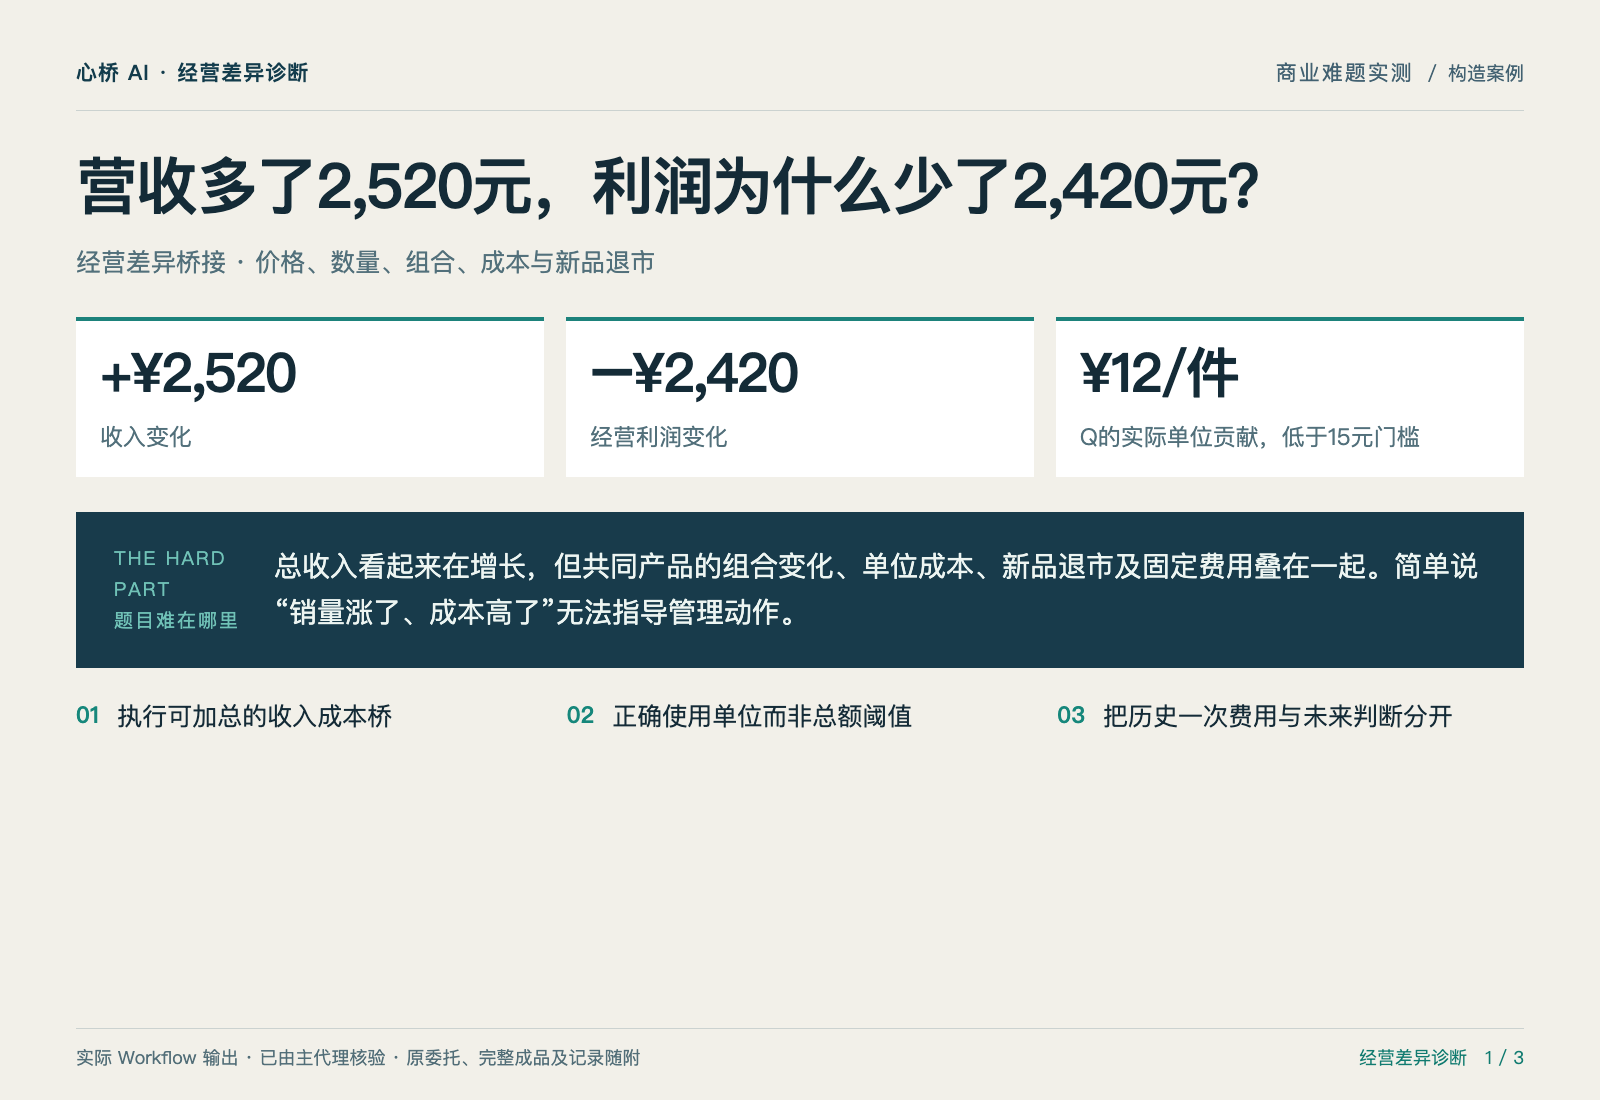
营收多了2,520元,利润为什么少了2,420元?
总收入看起来在增长,但共同产品的组合变化、单位成本、新品退市及固定费用叠在一起。简单说“销量涨了、成本高了”无法指导管理动作。
+¥2,520收入变化
−¥2,420经营利润变化
¥12/件Q的实际单位贡献,低于15元门槛
| 难点 | 原始事实 | 交付判断 |
|---|---|---|
| 共同产品收入 | 数量+2,480;组合−1,080;价格+20 | 合计+1,420,与新品/退市另列 |
| 共同产品成本 | 数量+1,280;组合−180;单位成本+2,140 | 合计+3,240,全部可回算 |
| 利润桥接 | 贡献−1,620;固定费+800 | 利润3,800→1,380 |
| 行动阈值 | Q单位贡献12,目标至少15 | 价51或成本33为条件目标,不保证销量 |
这是针对商业难题构造的本地压力案例,展示本轮实际交付;客服与获客中的接口操作在本地测试服务执行。
怎样解决这个问题
- 执行可加总的收入成本桥
- 正确使用单位而非总额阈值
- 把历史一次费用与未来判断分开
需要提供什么
提供与你的业务问题有关的原始材料、适用规则、目标与限制。下方“本轮原始委托”保留了这次测试使用的具体任务与材料,便于判断是否符合你的场景。