业务单据核验专家
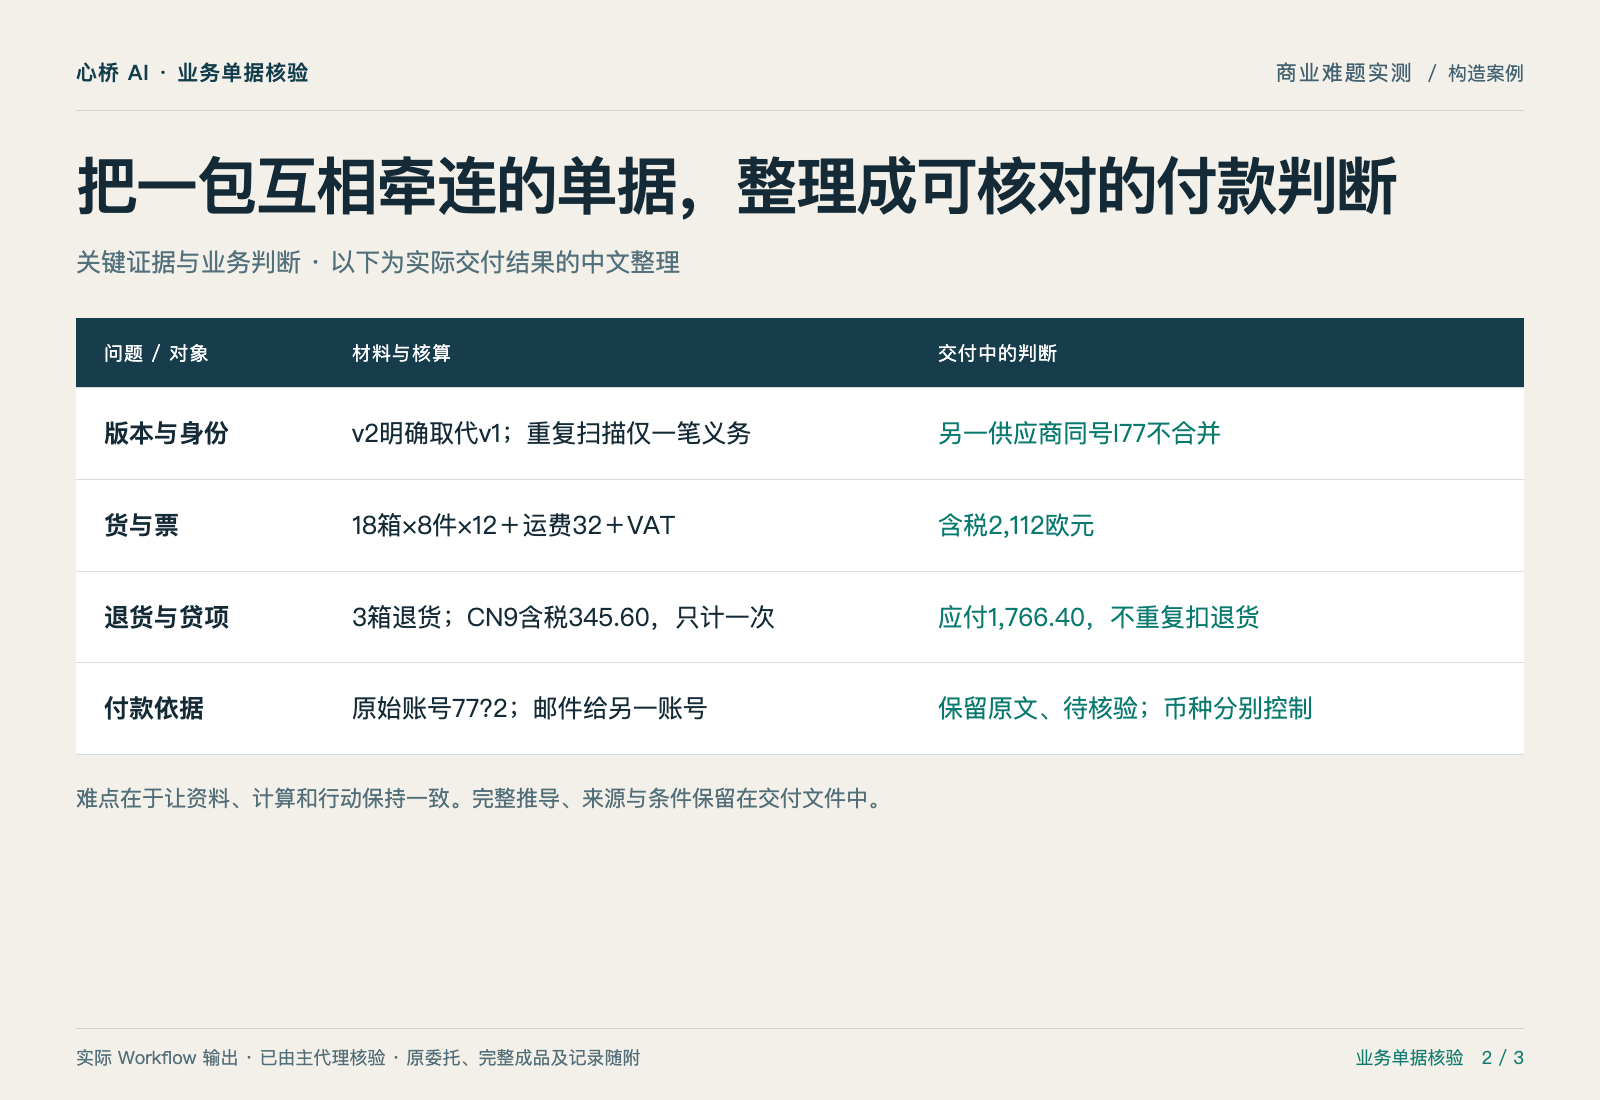
把一包互相牵连的单据,整理成可核对的付款判断
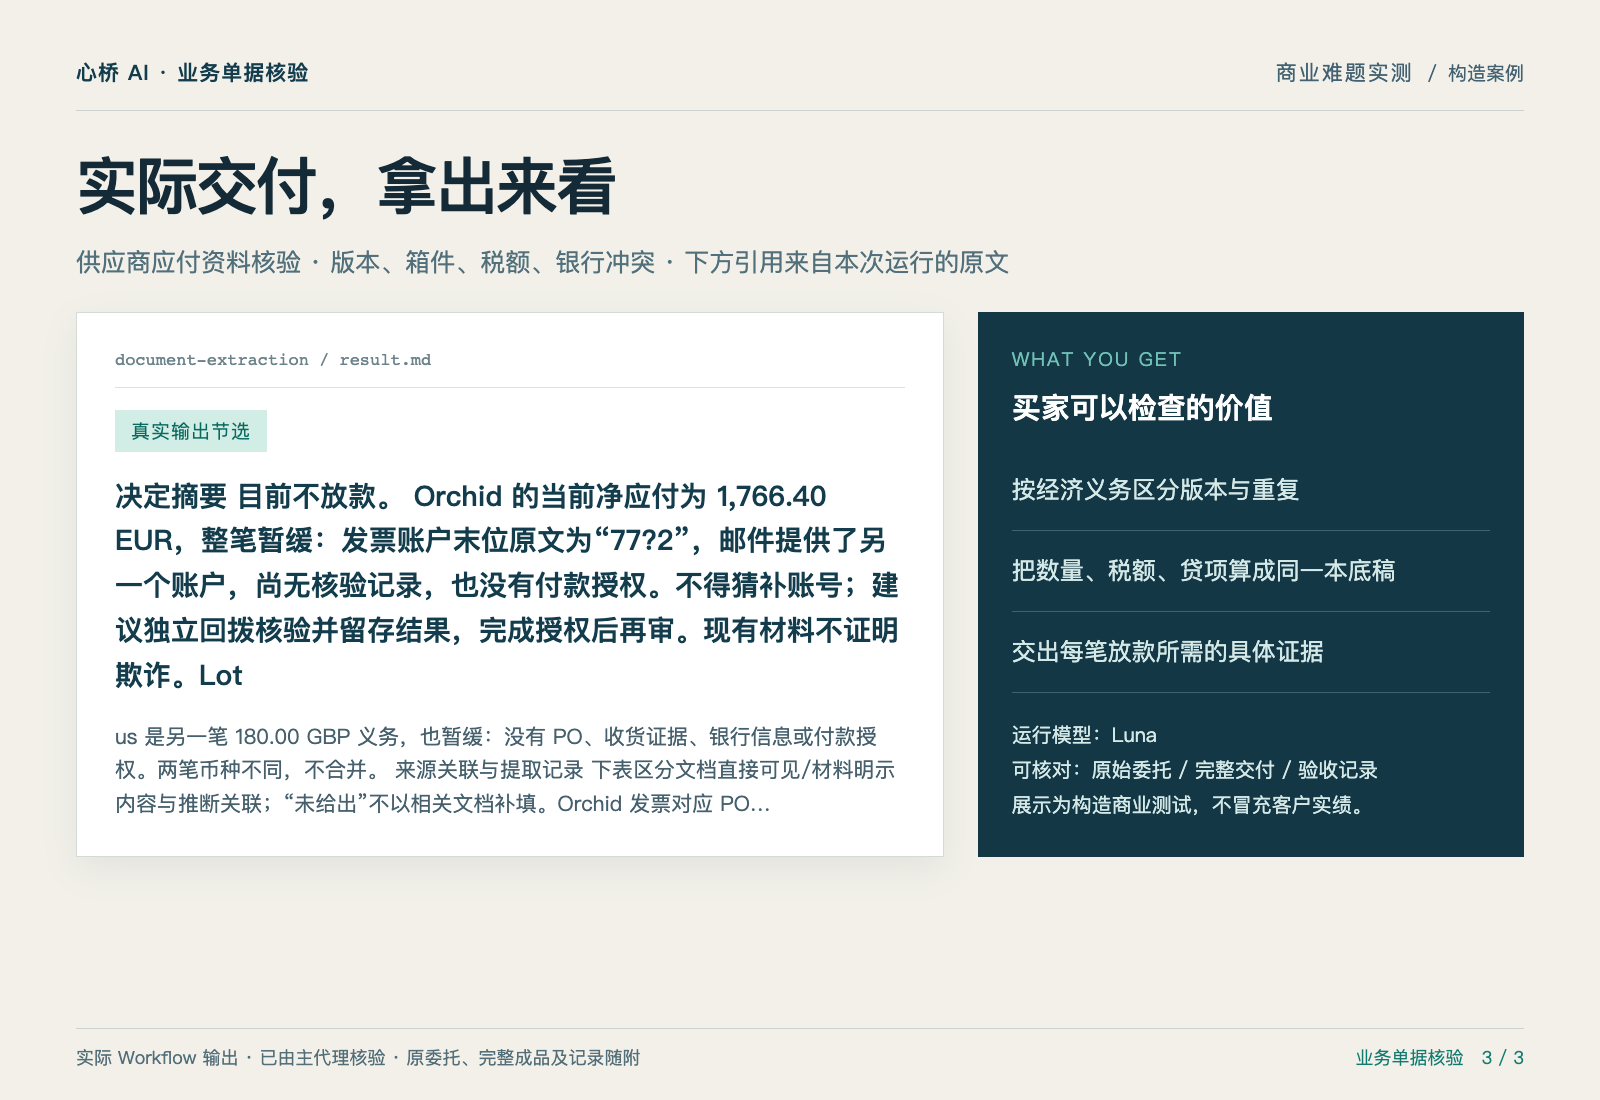
完整成果已按原始委托核对,三张展示图与下方交付文件对应。
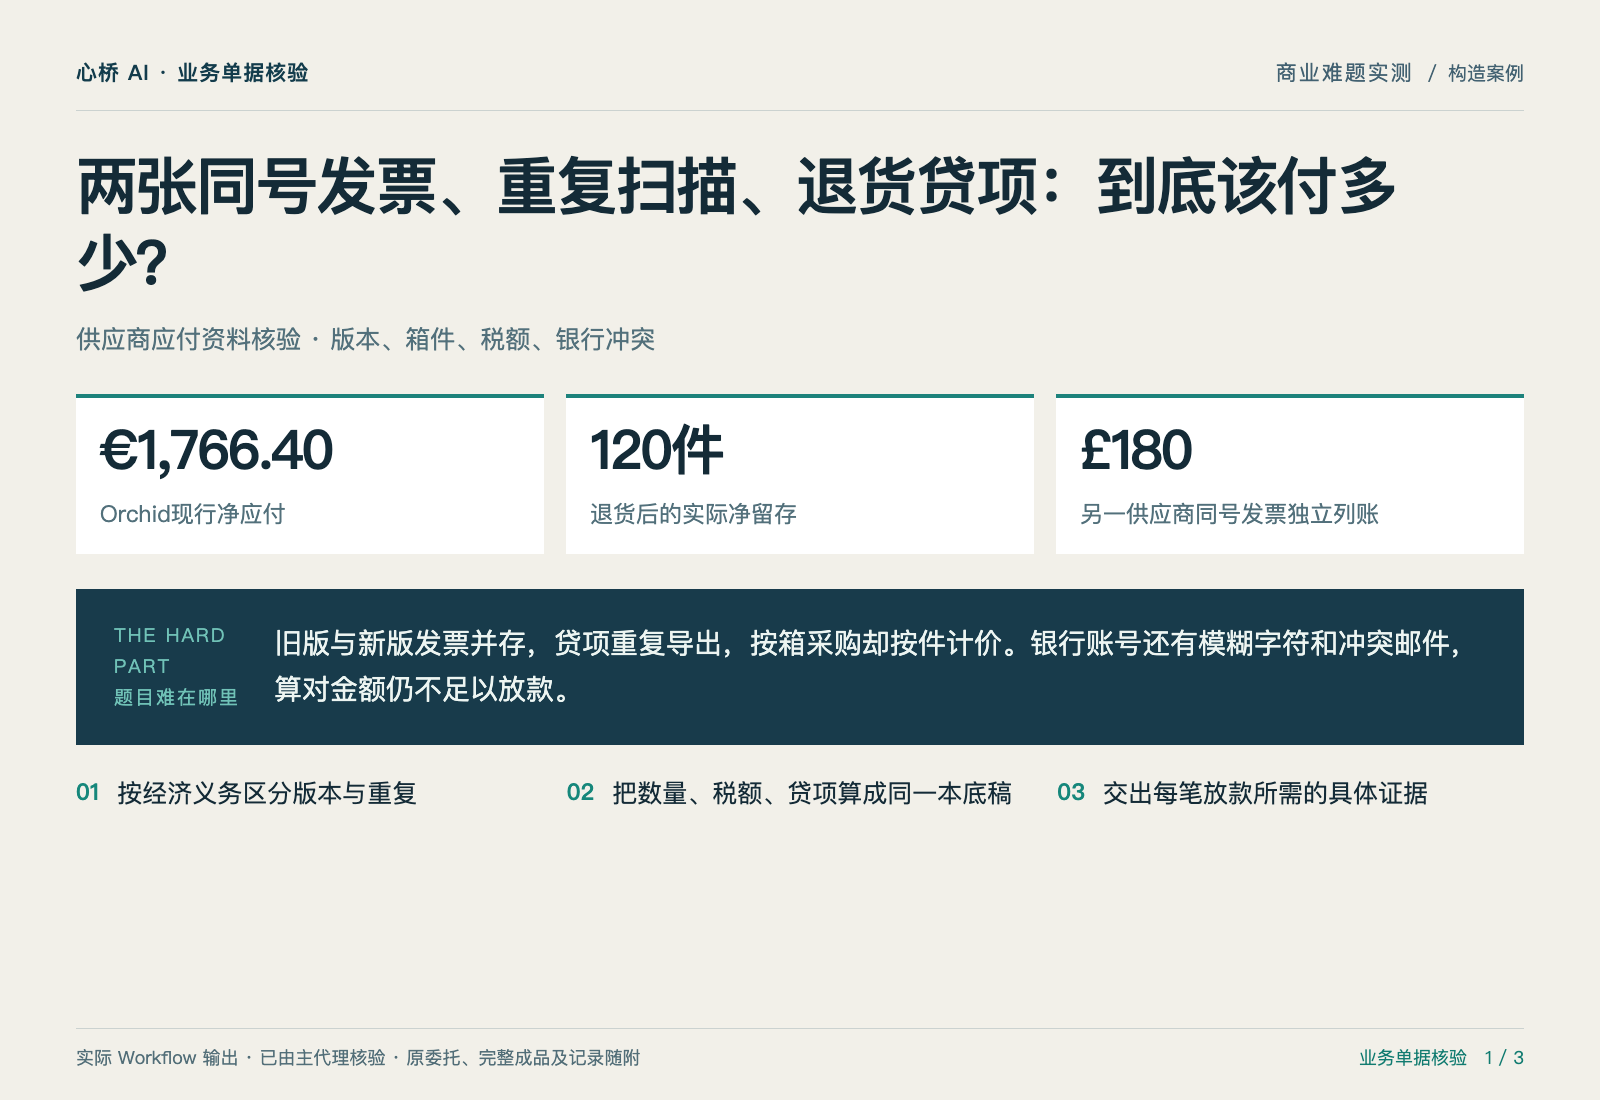
两张同号发票、重复扫描、退货贷项:到底该付多少?
旧版与新版发票并存,贷项重复导出,按箱采购却按件计价。银行账号还有模糊字符和冲突邮件,算对金额仍不足以放款。
€1,766.40Orchid现行净应付
120件退货后的实际净留存
£180另一供应商同号发票独立列账
| 难点 | 原始事实 | 交付判断 |
|---|---|---|
| 版本与身份 | v2明确取代v1;重复扫描仅一笔义务 | 另一供应商同号I77不合并 |
| 货与票 | 18箱×8件×12+运费32+VAT | 含税2,112欧元 |
| 退货与贷项 | 3箱退货;CN9含税345.60,只计一次 | 应付1,766.40,不重复扣退货 |
| 付款依据 | 原始账号77?2;邮件给另一账号 | 保留原文、待核验;币种分别控制 |
这是针对商业难题构造的本地压力案例,展示本轮实际交付;客服与获客中的接口操作在本地测试服务执行。
怎样解决这个问题
- 按经济义务区分版本与重复
- 把数量、税额、贷项算成同一本底稿
- 交出每笔放款所需的具体证据
需要提供什么
提供与你的业务问题有关的原始材料、适用规则、目标与限制。下方“本轮原始委托”保留了这次测试使用的具体任务与材料,便于判断是否符合你的场景。