财务对账专家
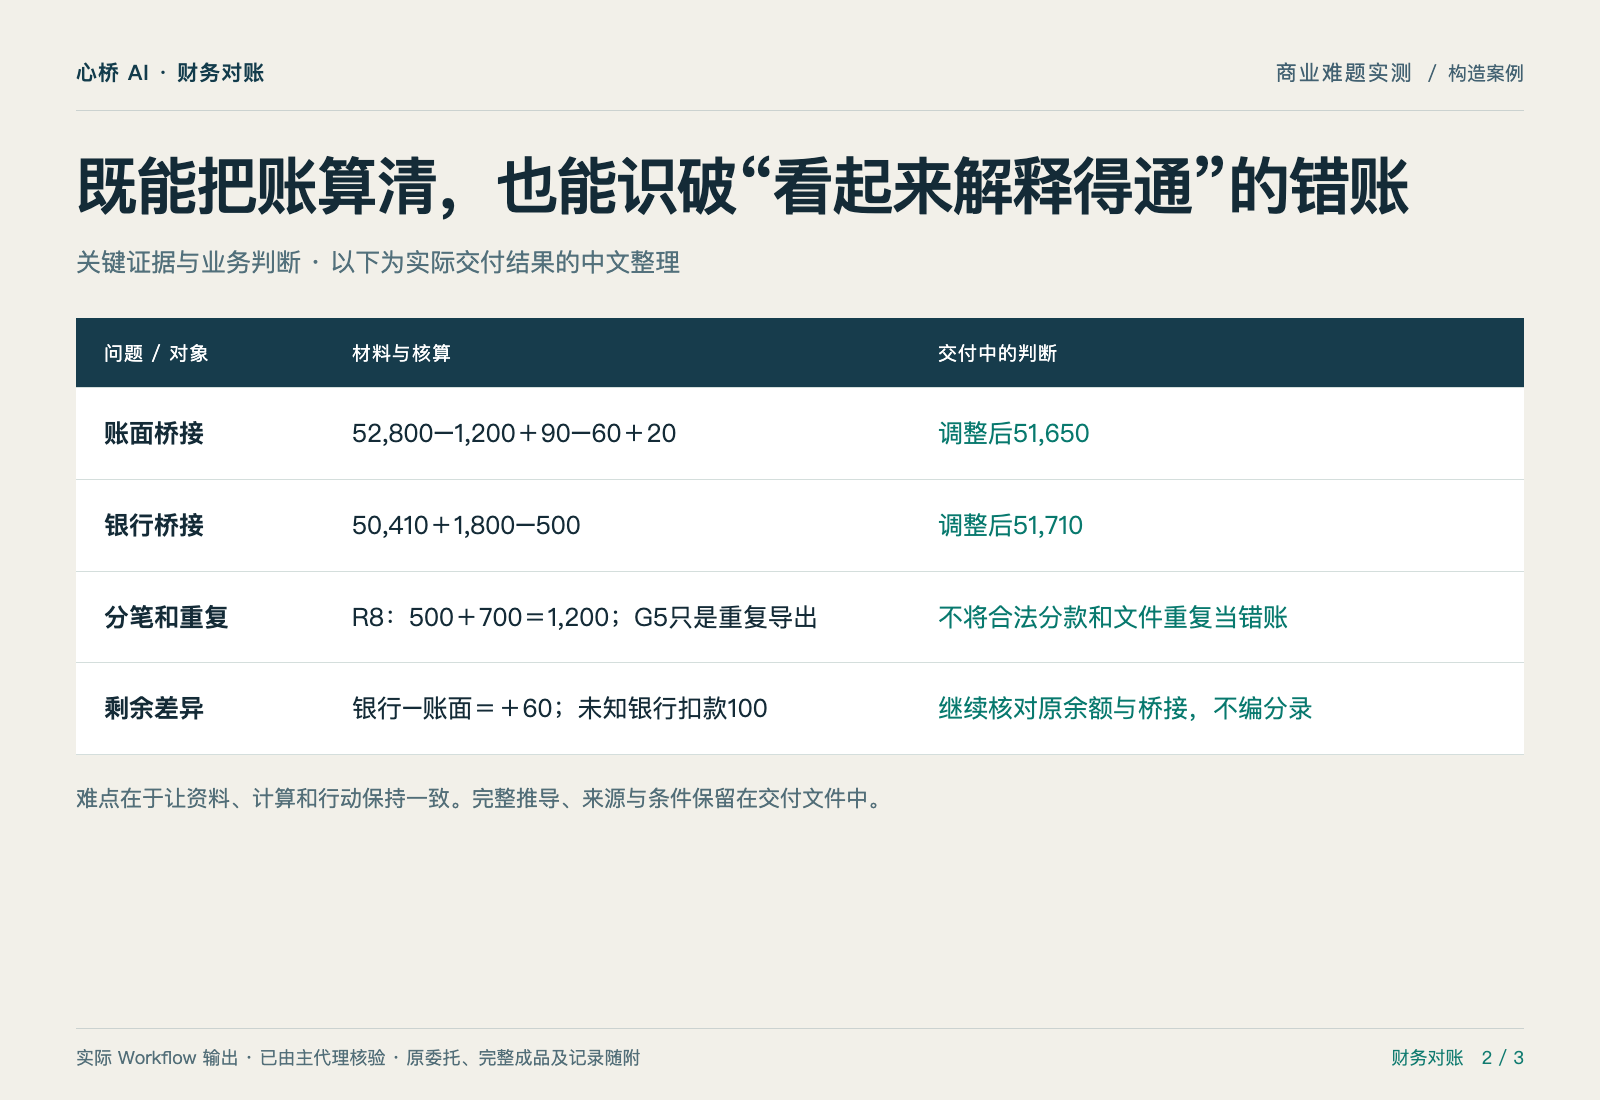
既能把账算清,也能识破“看起来解释得通”的错账
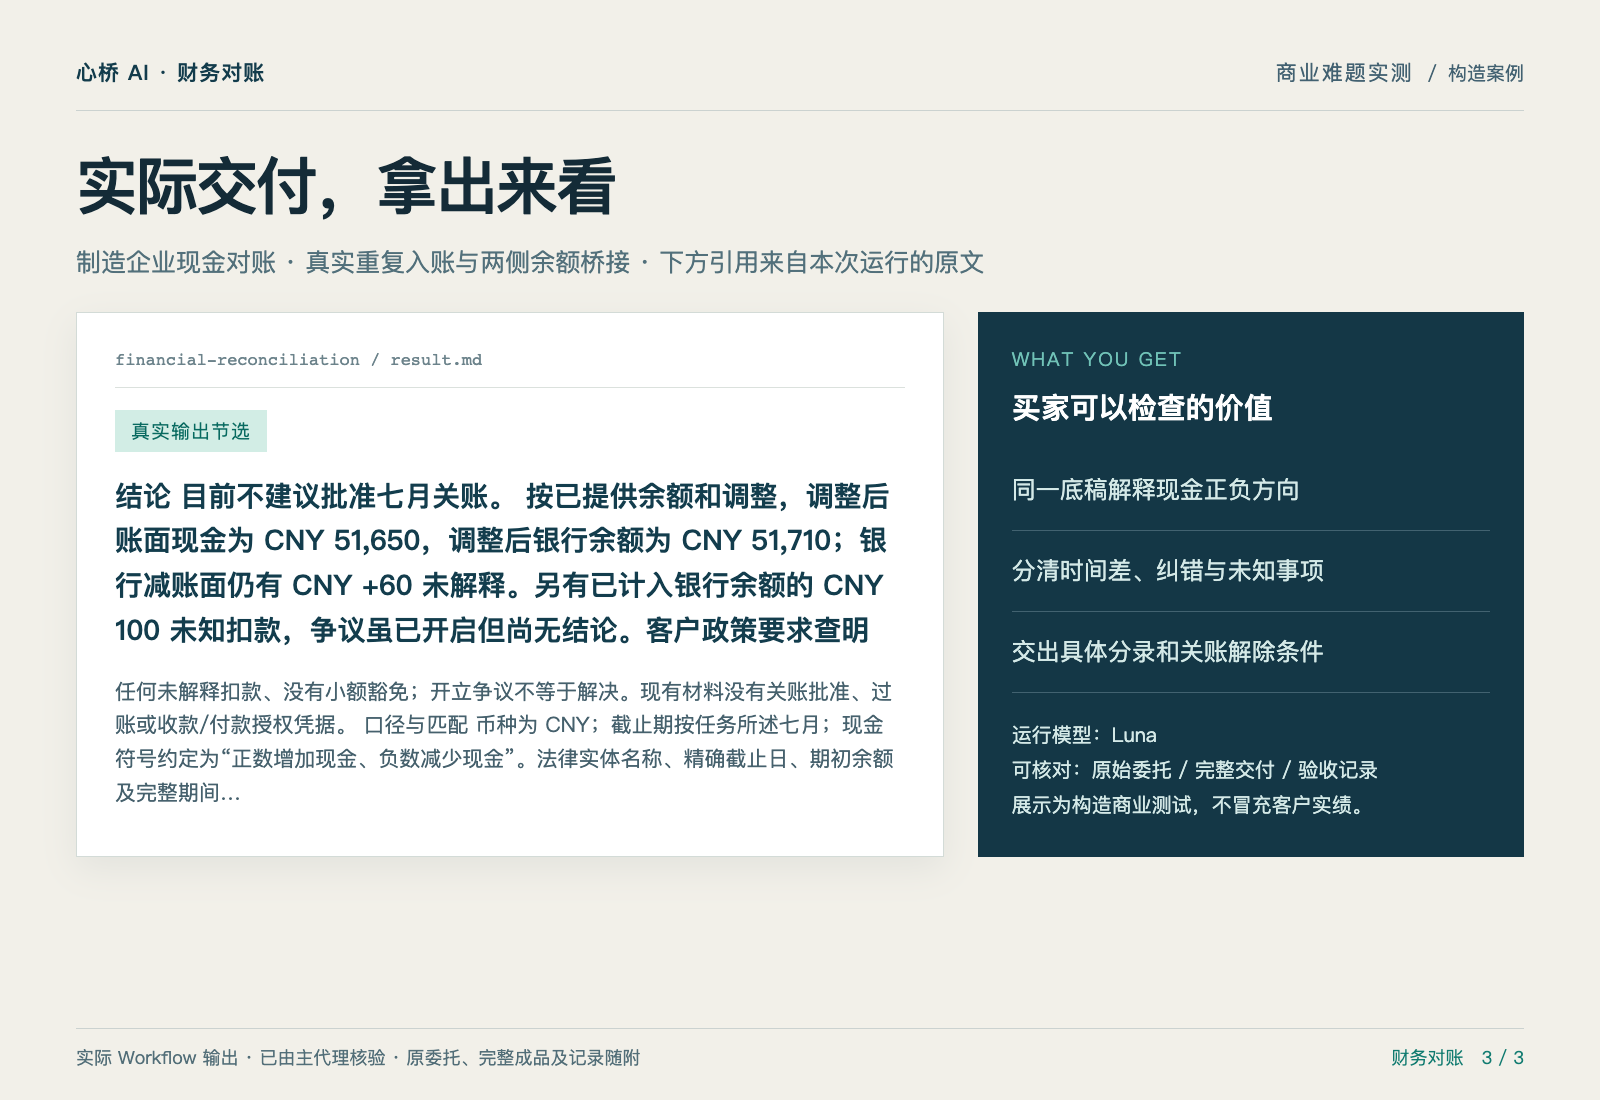
完整成果已按原始委托核对,三张展示图与下方交付文件对应。
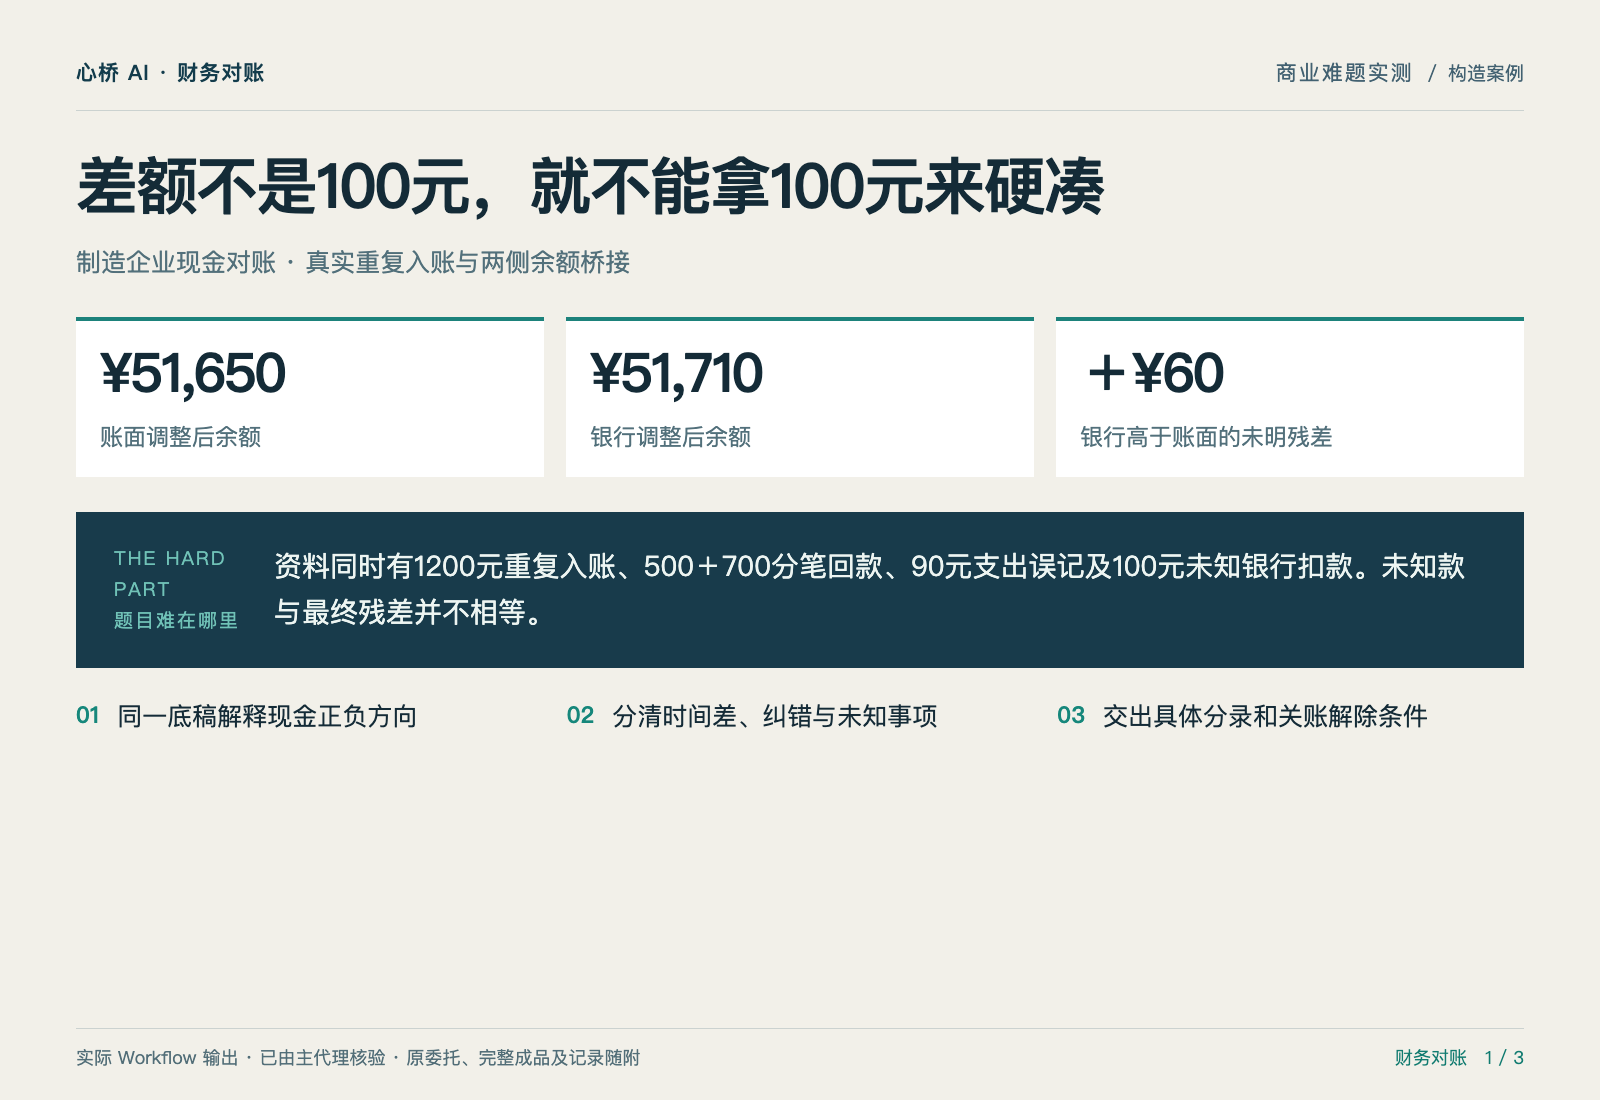
差额不是100元,就不能拿100元来硬凑
资料同时有1200元重复入账、500+700分笔回款、90元支出误记及100元未知银行扣款。未知款与最终残差并不相等。
¥51,650账面调整后余额
¥51,710银行调整后余额
+¥60银行高于账面的未明残差
| 难点 | 原始事实 | 交付判断 |
|---|---|---|
| 账面桥接 | 52,800−1,200+90−60+20 | 调整后51,650 |
| 银行桥接 | 50,410+1,800−500 | 调整后51,710 |
| 分笔和重复 | R8:500+700=1,200;G5只是重复导出 | 不将合法分款和文件重复当错账 |
| 剩余差异 | 银行−账面=+60;未知银行扣款100 | 继续核对原余额与桥接,不编分录 |
这是针对商业难题构造的本地压力案例,展示本轮实际交付;客服与获客中的接口操作在本地测试服务执行。
怎样解决这个问题
- 同一底稿解释现金正负方向
- 分清时间差、纠错与未知事项
- 交出具体分录和关账解除条件
需要提供什么
提供与你的业务问题有关的原始材料、适用规则、目标与限制。下方“本轮原始委托”保留了这次测试使用的具体任务与材料,便于判断是否符合你的场景。