月结账务专家
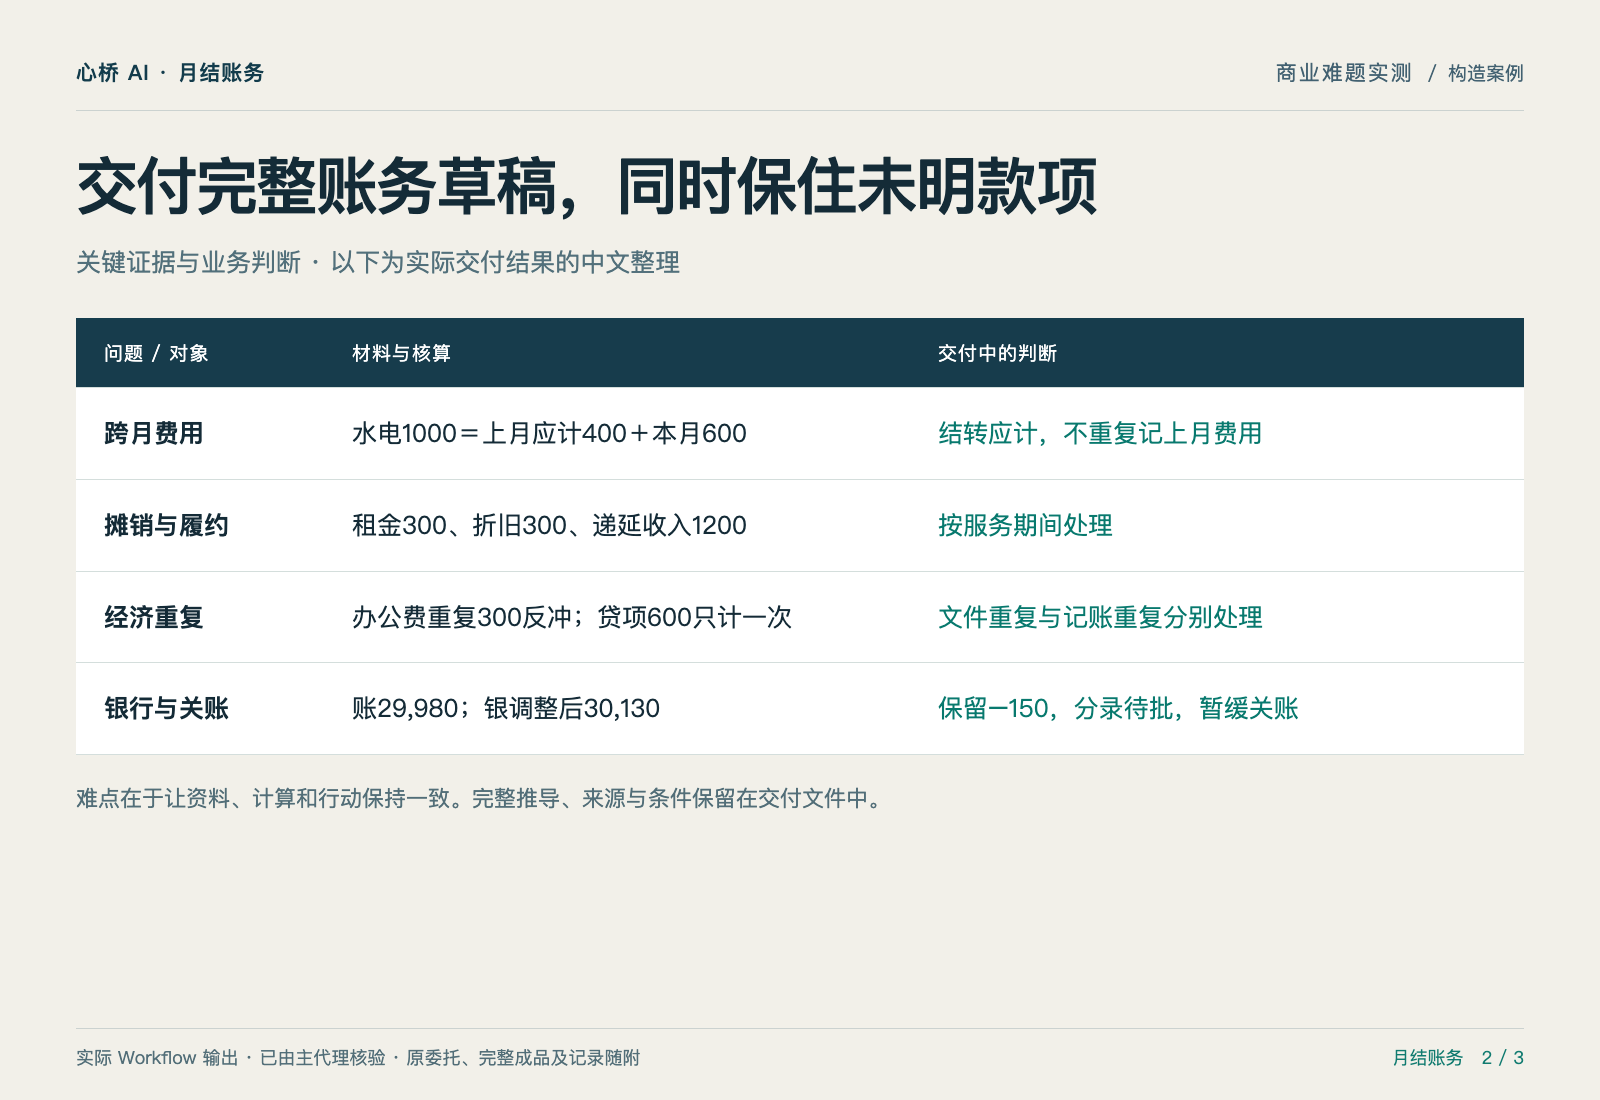
交付完整账务草稿,同时保住未明款项
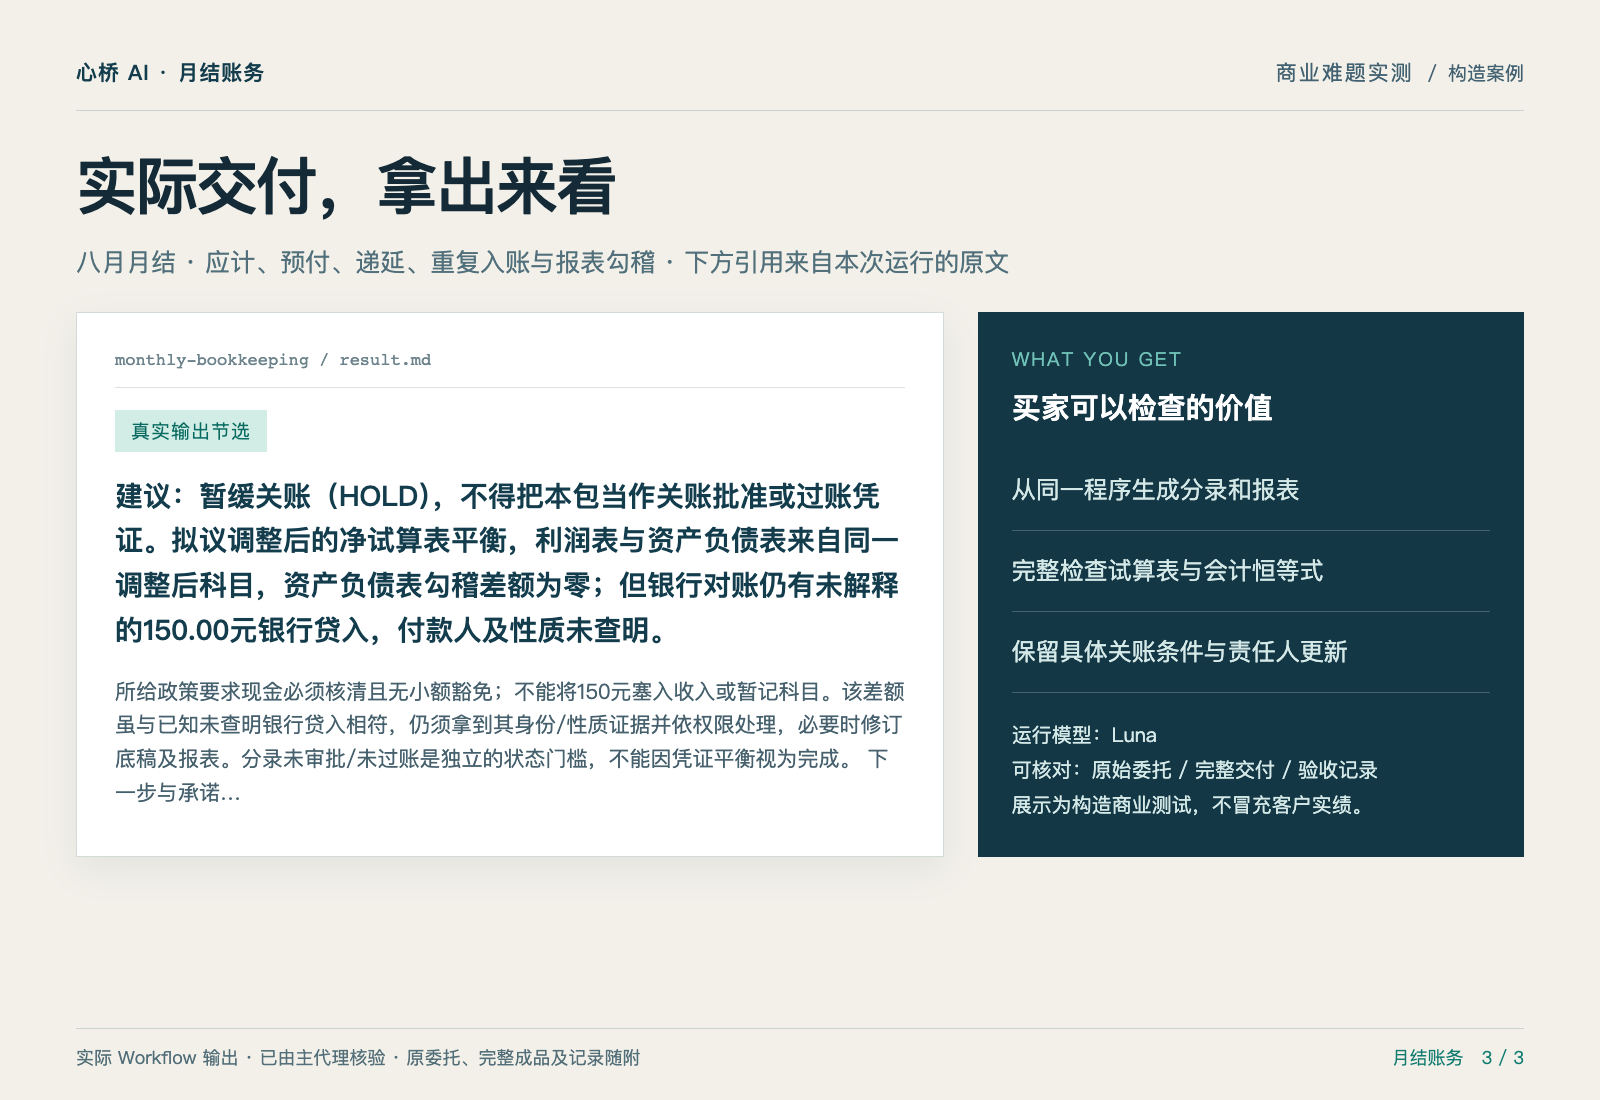
完整成果已按原始委托核对,三张展示图与下方交付文件对应。
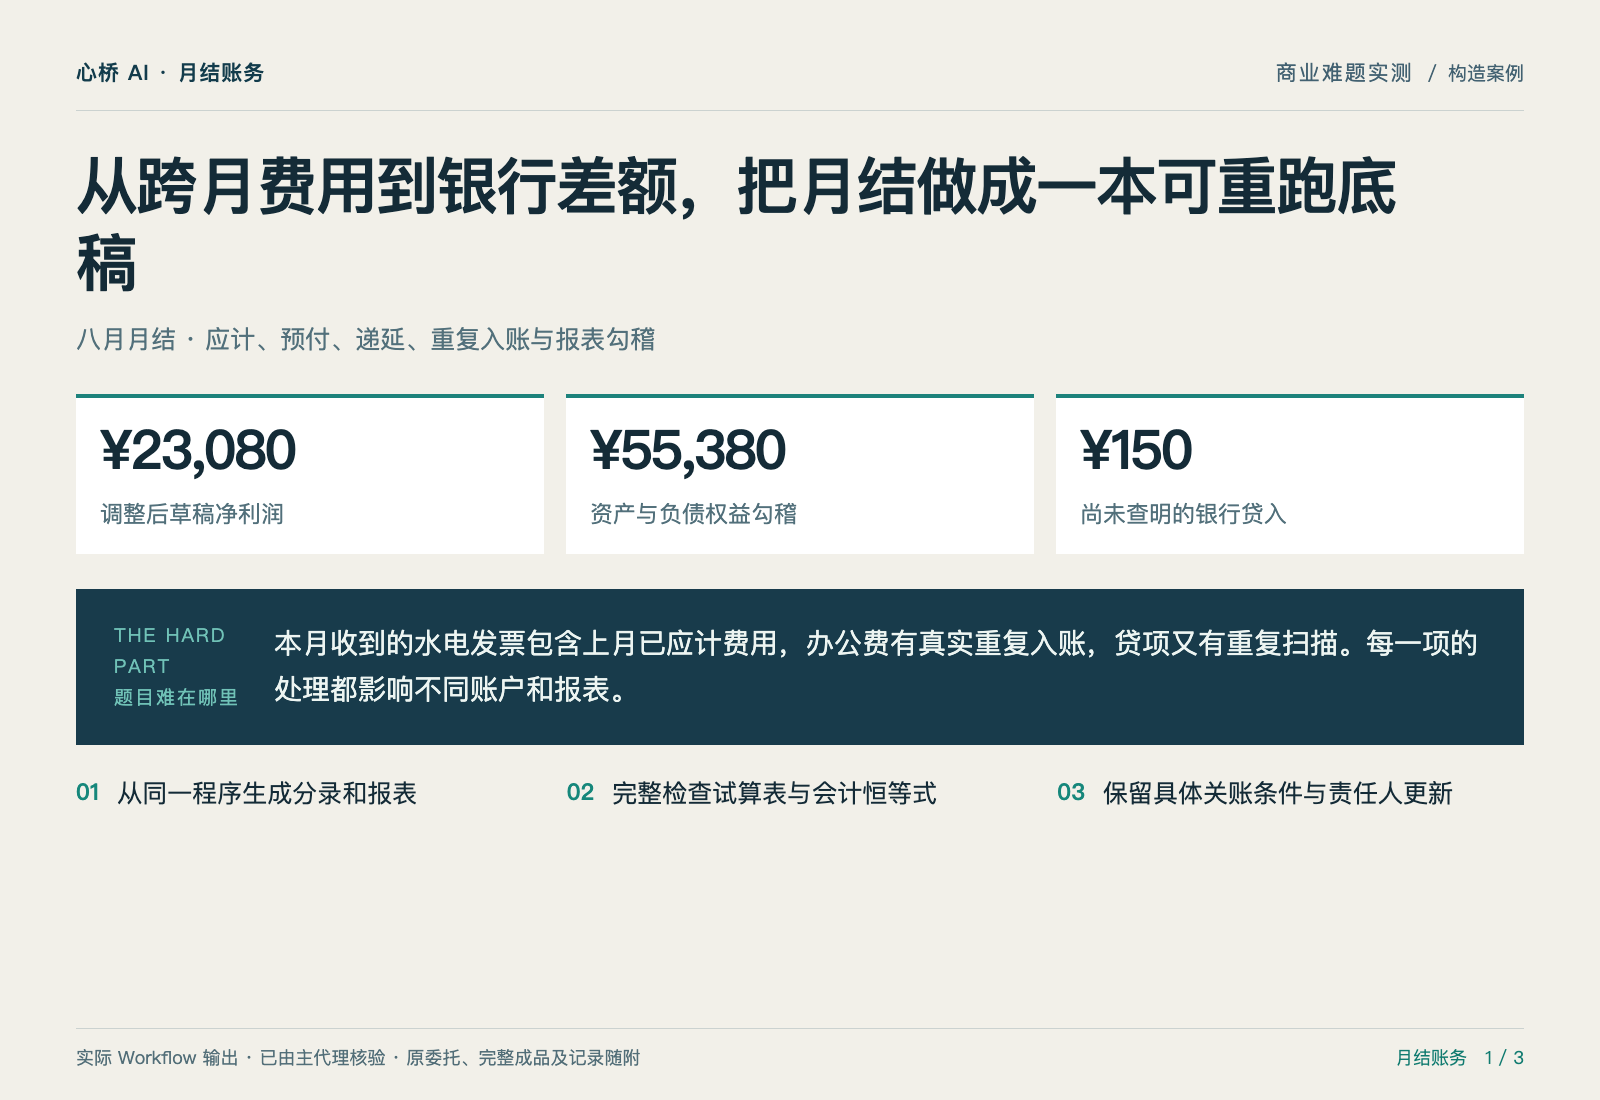
从跨月费用到银行差额,把月结做成一本可重跑底稿
本月收到的水电发票包含上月已应计费用,办公费有真实重复入账,贷项又有重复扫描。每一项的处理都影响不同账户和报表。
¥23,080调整后草稿净利润
¥55,380资产与负债权益勾稽
¥150尚未查明的银行贷入
| 难点 | 原始事实 | 交付判断 |
|---|---|---|
| 跨月费用 | 水电1000=上月应计400+本月600 | 结转应计,不重复记上月费用 |
| 摊销与履约 | 租金300、折旧300、递延收入1200 | 按服务期间处理 |
| 经济重复 | 办公费重复300反冲;贷项600只计一次 | 文件重复与记账重复分别处理 |
| 银行与关账 | 账29,980;银调整后30,130 | 保留−150,分录待批,暂缓关账 |
这是针对商业难题构造的本地压力案例,展示本轮实际交付;客服与获客中的接口操作在本地测试服务执行。
怎样解决这个问题
- 从同一程序生成分录和报表
- 完整检查试算表与会计恒等式
- 保留具体关账条件与责任人更新
需要提供什么
提供与你的业务问题有关的原始材料、适用规则、目标与限制。下方“本轮原始委托”保留了这次测试使用的具体任务与材料,便于判断是否符合你的场景。